医療費だけでも負担が大きいのに、介護が始まると介護サービスの費用も加わります。
私の家でも、病院にかかる医療費と介護サービスにかかる費用がそれぞれ積み重なり、
「医療と介護の両方が高くなったときに使える制度はないのだろうか」
と調べたことがありました。
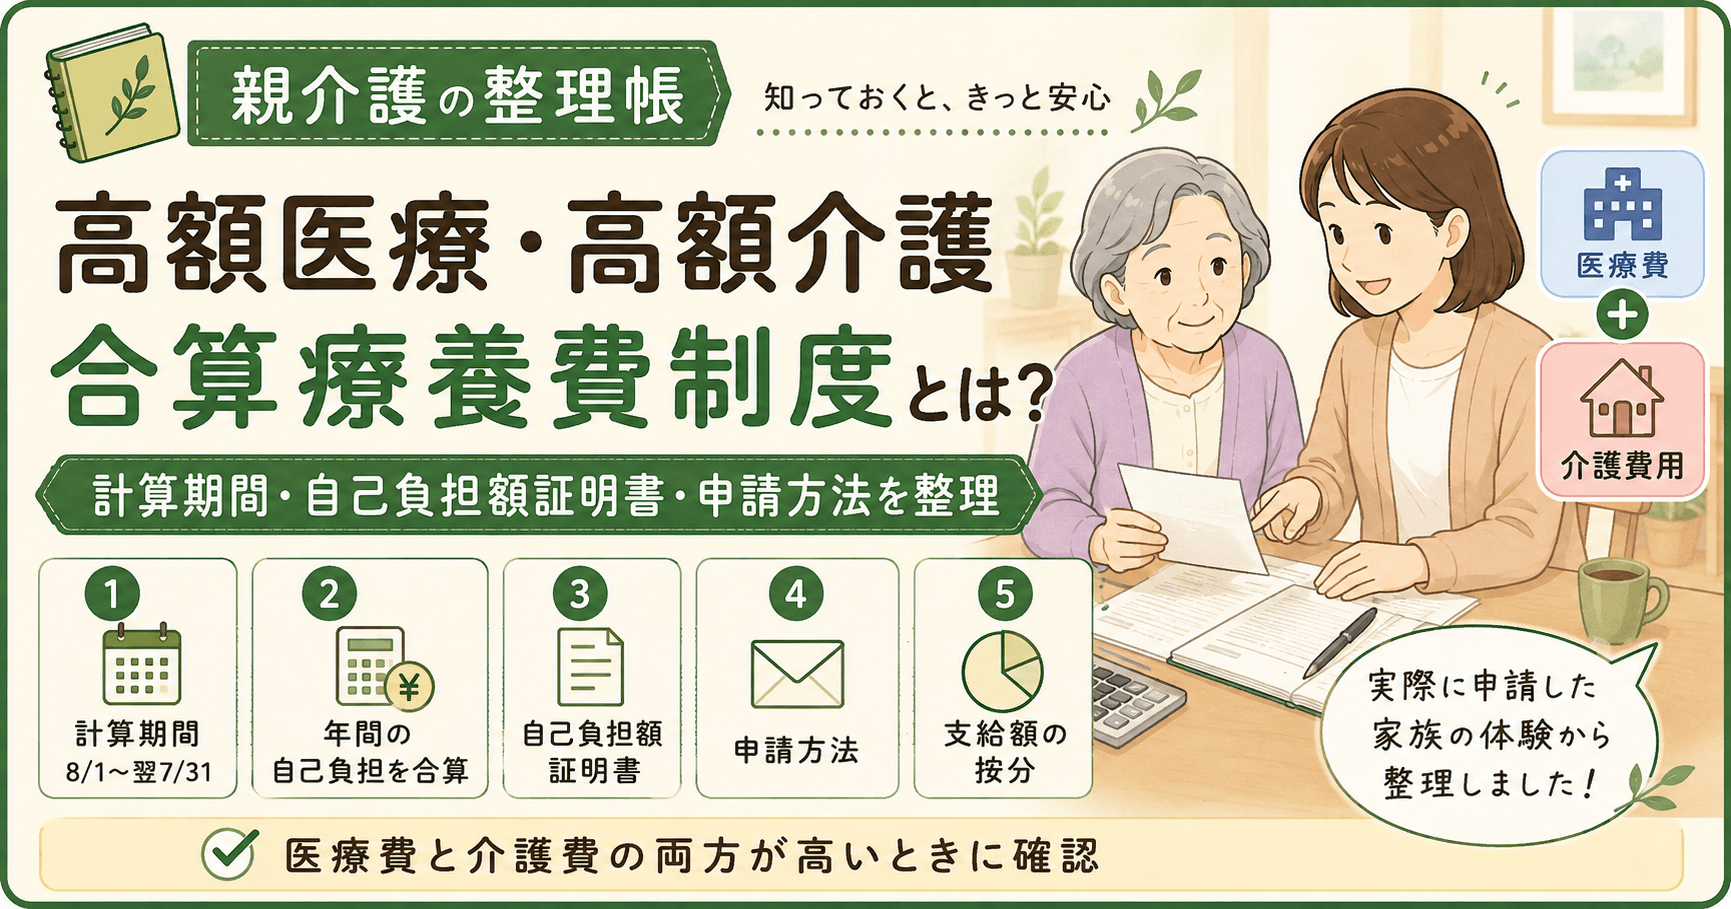
そこで知ったのが、高額医療・高額介護合算療養費制度です。
実際に調べて申請してみると、私が特に分かりにくかったのは、
- 計算期間が1月~12月ではない
- 「世帯」の考え方が分かりにくい
- 自己負担額証明書という書類が出てくる
- 加入している医療保険などによって手続きが変わる場合がある
- 医療と介護から別々に支給される場合がある
といったところでした。
この記事では、制度の基本と、家族として実際に申請したときに戸惑ったところを整理します。
※制度や申請方法は、加入している医療保険や介護保険、期間中の保険変更などによって異なる場合があります。実際に申請する際は、加入している医療保険や自治体の窓口でも確認してください。
高額医療・高額介護合算療養費制度とは?
高額医療・高額介護合算療養費制度は、医療保険と介護保険の両方で自己負担がある世帯について、1年間の対象となる自己負担額を合算し、年齢や所得区分に応じた限度額を超えた場合に負担を軽減する制度です。
医療費が高額になった場合には高額療養費、介護保険サービスの自己負担が高額になった場合には高額介護サービス費があります。
それらを利用した後でも、医療と介護を合わせると年間の負担が大きくなる場合があります。
私自身も最初からこの制度を知っていたわけではありません。
医療費と介護費の両方が増えてきて、
「それぞれに負担を軽くする制度があるなら、両方を合わせた制度もないのだろうか」
と調べて初めて存在を知りました。
高額療養費などを反映した後の自己負担額を合算する
この制度を理解するとき、私が特に混乱したのが、
「結局、どの金額を使って計算するのか」
という点でした。
病院や介護サービスで最初に支払った金額を、そのまますべて合算するわけではありません。
医療保険では高額療養費など、介護保険では高額介護サービス費などを反映した後の対象となる自己負担額を使って、医療と介護を合算します。
私の場合、
- 高額療養費
- 高額介護サービス費
- 高額医療・高額介護合算療養費制度
と似た名前の制度が続けて出てきたため、最初はかなり混乱しました。
「医療だけ」「介護だけ」「最後に医療+介護」
と分けて考えるようにすると、少し整理しやすくなりました。
高額介護サービス費については、別の記事で詳しく整理しています。
計算期間は「8月1日~翌年7月31日」
もう一つ分かりにくかったのが、計算期間です。
高額医療・高額介護合算療養費制度では、原則として毎年8月1日から翌年7月31日までの1年間を計算期間とします。
普通に「1年間」と聞くと、私は1月から12月を思い浮かべていました。
そのため現在は、医療費や介護費の書類について、8月から翌年7月までの金額も後から追えるようにしています。
確定申告の医療費控除では1月から12月を基準にするため、同じ医療費が関係していても確認する期間が違う点も、最初は分かりにくく感じました。
7月31日を過ぎても、すぐ申請できるとは限らなかった
私は当初、
「7月31日で計算期間が終わるなら、その後すぐ手続きできるのだろう」
と思っていました。
ところが私の場合は、申請に必要となる自己負担額証明書がまだ準備できておらず、すぐには手続きを進められませんでした。
窓口で確認すると、証明書ができるまで待つ必要があるとのことで、
「それはどこを見れば分かったのだろう」
と思った記憶があります。
ただし、申請受付の時期や必要な手続きは、加入している医療保険や介護保険などによって異なります。
「世帯」は住民票だけでは判断できなかった
私がこの制度を調べて特に混乱したのが、「世帯」という言葉でした。
高額医療・高額介護合算療養費制度では、単純に同じ家に住んでいる家族全員の医療費と介護費を何でも合算できるわけではありません。
基本になるのは、医療保険上の世帯です。たとえば健康保険では被保険者とその被扶養者、国民健康保険では同じ国民健康保険に加入する世帯員など、加入している医療保険によって対象となる範囲が異なります。
そのため私は、
「これは世帯なのか、個人なのか」
「家族なら全部一緒なのか」
「医療保険が違ったらどうなるのか」
とかなり混乱しました。
自分の家庭がどの範囲で合算されるのか分かりにくい場合は、住民票上の世帯だけで判断せず、加入している医療保険へ確認した方が分かりやすいと思います。
限度額だけでなく、対象外になる費用にも注意した
年間の自己負担限度額は、年齢や所得区分によって異なります。
2026年8月時点の主な基準額は次のようになっています。
| 所得の目安 | 70歳以上 | 70歳未満 |
|---|---|---|
| 年収約1,160万円以上 | 212万円 | 212万円 |
| 年収約770万円~約1,160万円 | 141万円 | 141万円 |
| 年収約370万円~約770万円 | 67万円 | 67万円 |
| 年収約370万円まで | 56万円 | 60万円 |
| 市町村民税世帯非課税等 | 31万円 | 34万円 |
70歳以上の市町村民税世帯非課税の人では、さらに低い基準額が適用される場合があります。
ただし、表にある「年収」はあくまで目安です。
実際の所得区分は年齢や所得、加入している医療保険などによって判定されるため、表だけを見て判断するのが難しい場合があります。
私自身も、介護や医療の制度で出てくる所得区分はかなり分かりにくいと感じました。
また、この制度では、実際に医療や介護で支払った費用を何でも合算できるわけではありません。
たとえば、
- 入院時の食事代
- 差額ベッド代
- 介護サービスの食費
- 居住費
- 介護保険の給付対象外となる費用
などは、原則として合算対象にはなりません。
介護サービスを利用していると、保険の自己負担以外にも食費や日用品などの実費が積み重なります。
そのため、
「医療と介護で1年間に払った金額を全部足せばいい」
と考えないようにしていました。
自分がどの限度額に該当するか、どの費用が対象になるか分かりにくい場合は、加入している医療保険などへ確認するのが確実です。
私の場合は自己負担額証明書を取得して申請した
ここからは、私が実際に申請したときの流れです。
私の場合は、介護保険側と加入している医療保険側で手続き先が分かれていました。
まず自治体で「支給申請書兼自己負担額証明書交付申請書」を提出し、介護保険側の自己負担額証明書を発行してもらいました。
その証明書を使って、医療保険側へ高額医療・高額介護合算の申請を行いました。
高額介護サービス費では比較的手続きが少なかったため、
「一度こちらで証明書を取って、それを別の保険者へ出すのか」
と、この制度の方が手間に感じました。
ただし、これはあくまで私が申請したときの流れです。
加入している医療保険や、計算期間中に保険が変わったかどうかなどによって手続きは異なり、紙の自己負担額証明書を本人が取得する必要がない場合もあります。
そのため、
「この制度を申請するなら、必ず自分で自己負担額証明書を取る」
とは考えない方がよいと思います。
私の場合は医療と介護から別々に振り込まれた
支給を受けたときにも、少し戸惑ったことがありました。
この制度では、医療保険と介護保険の自己負担額などに応じて支給額が分けられ、それぞれの保険者から支給される場合があります。
私の場合も、医療保険側と介護保険側からそれぞれ振り込まれました。
最初に片方の振込だけを確認したときは、
「あれ? 思っていた金額より少ない」
と少し戸惑いました。
その後、もう一方からも振り込まれ、両方を合わせると想定していた金額に近くなりました。
申請前には「合計でいくら戻るか」だけを見ていたため、実際の振込が分かれていたことは印象に残っています。
手続きは面倒だったが、戻ってきた金額は小さくなかった
実際に利用してみて感じたのは、
「制度そのものはありがたいけれど、仕組みや申請はかなり分かりにくい」
ということでした。
私の場合は介護保険側と医療保険側で手続きが分かれていたこともあり、高額介護サービス費より面倒に感じました。
一方で、実際に支給された金額は思っていたより大きなものでした。
もちろん、戻ってくる金額は医療と介護の自己負担額や所得区分などによって変わります。
それでも、医療費と介護費の両方が継続して高くなっている場合は、
「高額療養費や高額介護サービス費を使っているから、もう他にはないだろう」
と思わず、高額医療・高額介護合算療養費制度に当てはまらないか確認する価値はあると感じました。