介護や医療のお金を調べ始めたころ、私は「年金はいくらあるか」が分かれば、負担割合や税金の区分もだいたい分かると思っていました。
ところが、確定申告で所得税を確認し、住民税や健康保険、介護保険・医療保険の1割・2割・3割といった負担割合まで見ていくと、
「所得」
「合計所得金額」
「課税所得」
「公的年金等の収入金額」
と、似た言葉が次々に出てきました。
さらに、公的年金では年金収入からそのまま税額を計算するのではなく、公的年金等控除を反映して所得を求めるため、途中からどの数字を見ているのか分からなくなりました。
私が一番混乱したのは、金額そのものよりも、制度ごとに基準としている「数字の種類」が違うことでした。
この記事では、実際に確定申告や住民税の通知、年金の源泉徴収票、介護・医療保険の制度を確認する中で迷った点をもとに整理します。
まず4つの言葉を分けて考えるようにした
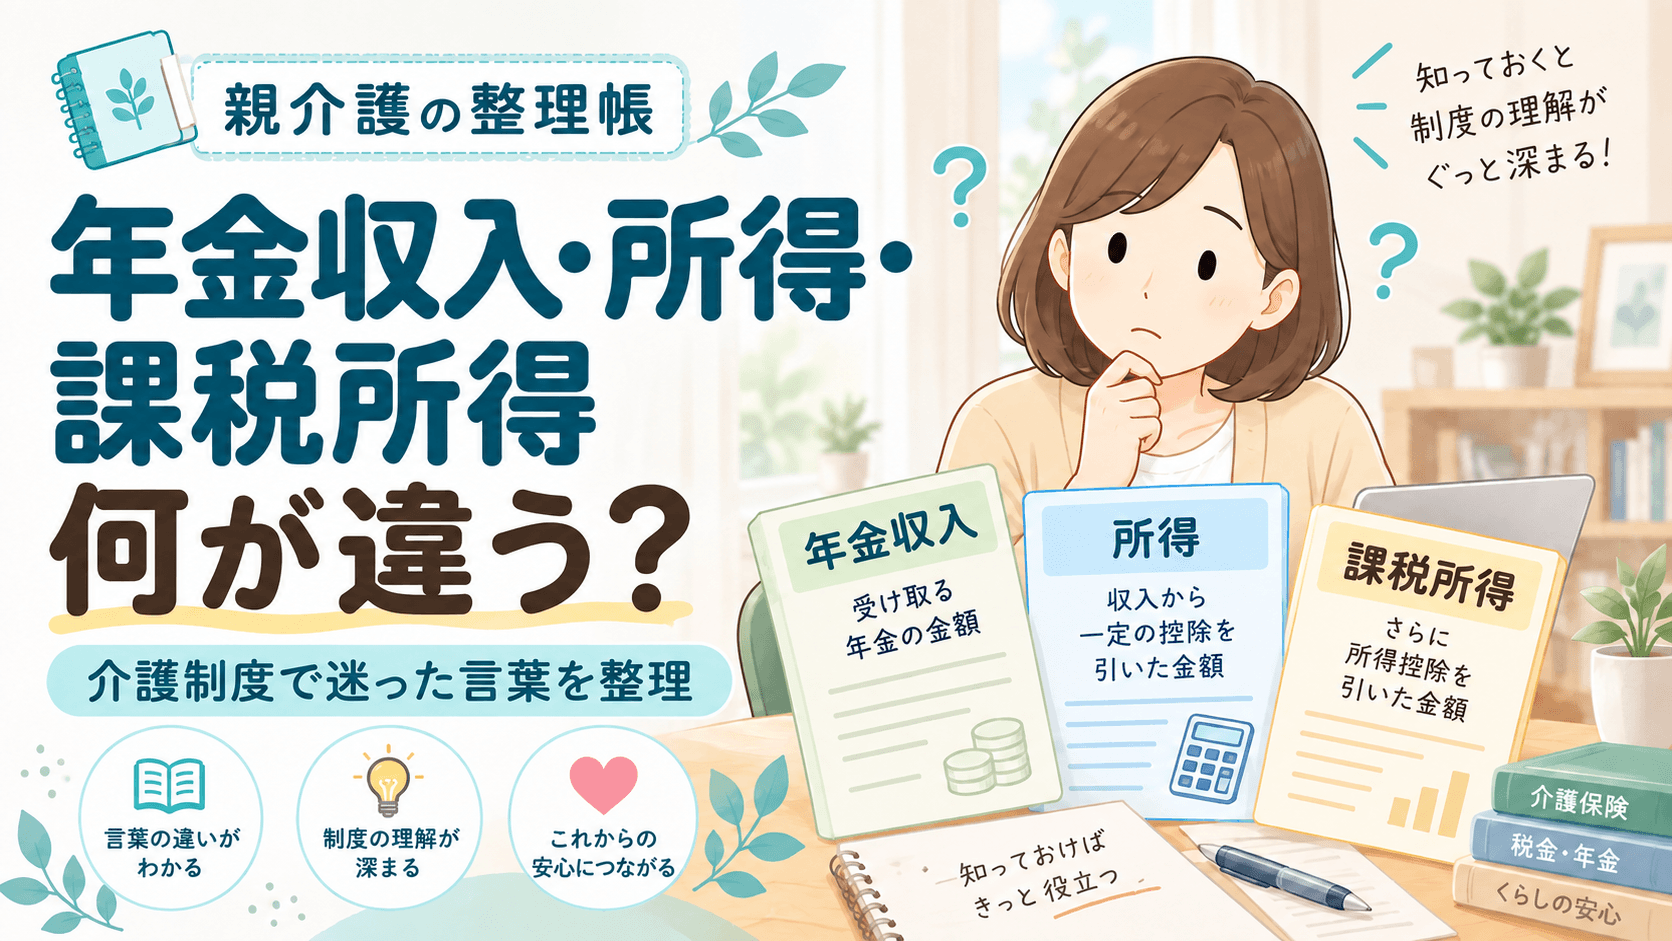
最初に、私が混同していた4つの言葉を大まかに分けると、次のようになります。
| 言葉 | 大まかな意味 |
|---|---|
| 年金収入 | 公的年金等について、所得を計算する前の収入金額 |
| 所得 | 収入から、必要経費や給与所得控除・公的年金等控除など、その所得の種類に応じた計算をして求める金額 |
| 合計所得金額 | 各種の所得金額を、税法上のルールに沿って合計した金額 |
| 課税所得 | 総所得金額などから所得控除を差し引き、税額計算の基礎になる金額 |
公的年金については、国税庁でも「公的年金等の収入金額-公的年金等控除額=公的年金等の雑所得」という形で説明されています。
私の場合、この4つを全部「年金に関係する同じような数字」と考えていたことが、混乱の原因の一つでした。
確定申告をして、所得と課税所得が別だと分かった
最初に違いを強く意識したのは、確定申告をしたときです。
当初は、
「所得が分かれば、そのまま税金の計算に使う数字になる」
くらいに考えていました。
しかし、実際には所得から基礎控除や医療費控除、障害者控除などの所得控除を差し引き、その後の金額をもとに所得税を計算します。
国税庁でも、所得控除を差し引いた後の課税所得金額に税率を適用して所得税額を計算する仕組みが示されています。
ここで私は、「所得」と「課税所得」は同じ数字ではないと初めてはっきり意識しました。
所得税で計算した数字を住民税にもそのまま使えると思っていた
次に混乱したのが住民税です。
私は最初、確定申告で所得税を計算したので、そのときに出した数字を住民税にもそのまま当てはめられると思っていました。
ところが、実際に住民税の通知と見比べると、控除額などが一致しない部分があり、自分でもう一度計算し直しました。
所得税と住民税は、同じ所得をもとにする部分があっても、所得控除の額などがすべて同じではありません。
そのため、
「所得税でこの金額だったから、住民税も同じだろう」
とは考えない方がよいと分かりました。
私の場合は、年金の源泉徴収票と住民税の通知を実際に見比べたことで、税金の種類によって確認する数字が違うことを実感しました。
年金収入から所得に変わるところでも迷った
公的年金も、受け取った金額がそのまま所得になるわけではありません。
公的年金等の収入金額から公的年金等控除額を差し引いて、公的年金等に係る雑所得を計算します。
公的年金等控除額は、受給者の年齢や公的年金等の収入金額に加え、公的年金等に係る雑所得以外の合計所得金額などによっても計算が変わります。
私が介護や医療の制度を調べていたときは、
「年金収入を見るのか」
「年金から計算した所得を見るのか」
が制度によって違うことにも戸惑いました。
例えば、介護保険の利用者負担割合では「合計所得金額」や「年金収入+その他の合計所得金額」が使われます。一方、後期高齢者医療の2割負担の判定では「課税所得」に加えて「年金収入+その他の合計所得金額」が使われています。
制度によって似た言葉でも基準が違うため、同じ数字を使い回せないことが分かりました。
ここからは、制度名だけでなく、
「この制度は、どの数字を基準にしているのか」
を先に見るようになりました。
本人の収入だけ見ればいいとは限らなかった
もう一つ、実際にかなり混乱したのが「本人」と「世帯」の違いです。
わが家では、家族内で加入している医療保険が分かれていました。
その中で、国民健康保険に加入している家族本人の収入が少なかったため、
「本人だけを見れば、国民健康保険料の均等割・平等割の7割軽減に該当するのではないか」
と最初は考えました。
ところが、国民健康保険の低所得世帯向けの7割・5割・2割軽減は、本人だけの所得を見る仕組みではありません。
厚生労働省の案内では、世帯主やその世帯に属する国保加入者などの所得の合計額が一定以下の場合に、保険料のうち均等割・平等割に当たる部分を7割・5割・2割軽減する仕組みが示されています。
このとき、「本人の収入が少ない」ことと「世帯として軽減対象になる」ことは別だと分かりました。
介護や医療の制度では、
- 本人の所得を見るもの
- 世帯の所得や課税状況を見るもの
- 年金収入とその他の所得を組み合わせて見るもの
が混在しています。
ここを区別せずに「この人は収入が少ないから、この区分だろう」と考えると、実際の判定とずれることがあります。
今は「どの書類の、どの数字を見るのか」を確認している
いろいろ調べた結果、私は制度の金額基準を見る前に、「この言葉は、どの書類のどの数字に対応するのか」を確認するようになりました。
実際に確認したものは、
- 年金の源泉徴収票
- 住民税の通知
- 自治体の公式サイト
- 国税庁や厚生労働省の案内
などです。
介護制度を調べるときも、「所得○○円以下」と書いてあれば、すぐに年金収入へ置き換えず、
「所得なのか」
「合計所得金額なのか」
「課税所得なのか」
「本人なのか、世帯なのか」
を確認するようにしています。
高額介護サービス費と高額医療・高額介護合算療養費制度を調べたときも、制度によって見る期間や対象となる金額が違いました。
「高額介護サービス費と高額医療・高額介護合算療養費の違い|月単位と年単位を整理」
合算制度を実際に調べたときの申請や自己負担額証明書については、こちらの記事にまとめています。
「高額医療・高額介護合算療養費制度とは?自己負担額証明書や申請方法を家族の体験から整理」
制度の説明に出てくる数字は、見た目が似ていても同じものとは限りません。
私の場合は、金額そのものを先に比べるより、「何という名前の数字なのか」「本人と世帯のどちらを見るのか」を先に確認するようにしたことで、かなり整理しやすくなりました。
※税金、介護保険、医療保険では、制度改正や個別の状況によって判定方法が変わることがあります。実際の税額や負担区分を確認する場合は、国税庁、自治体、加入している医療保険などの最新情報を確認してください。